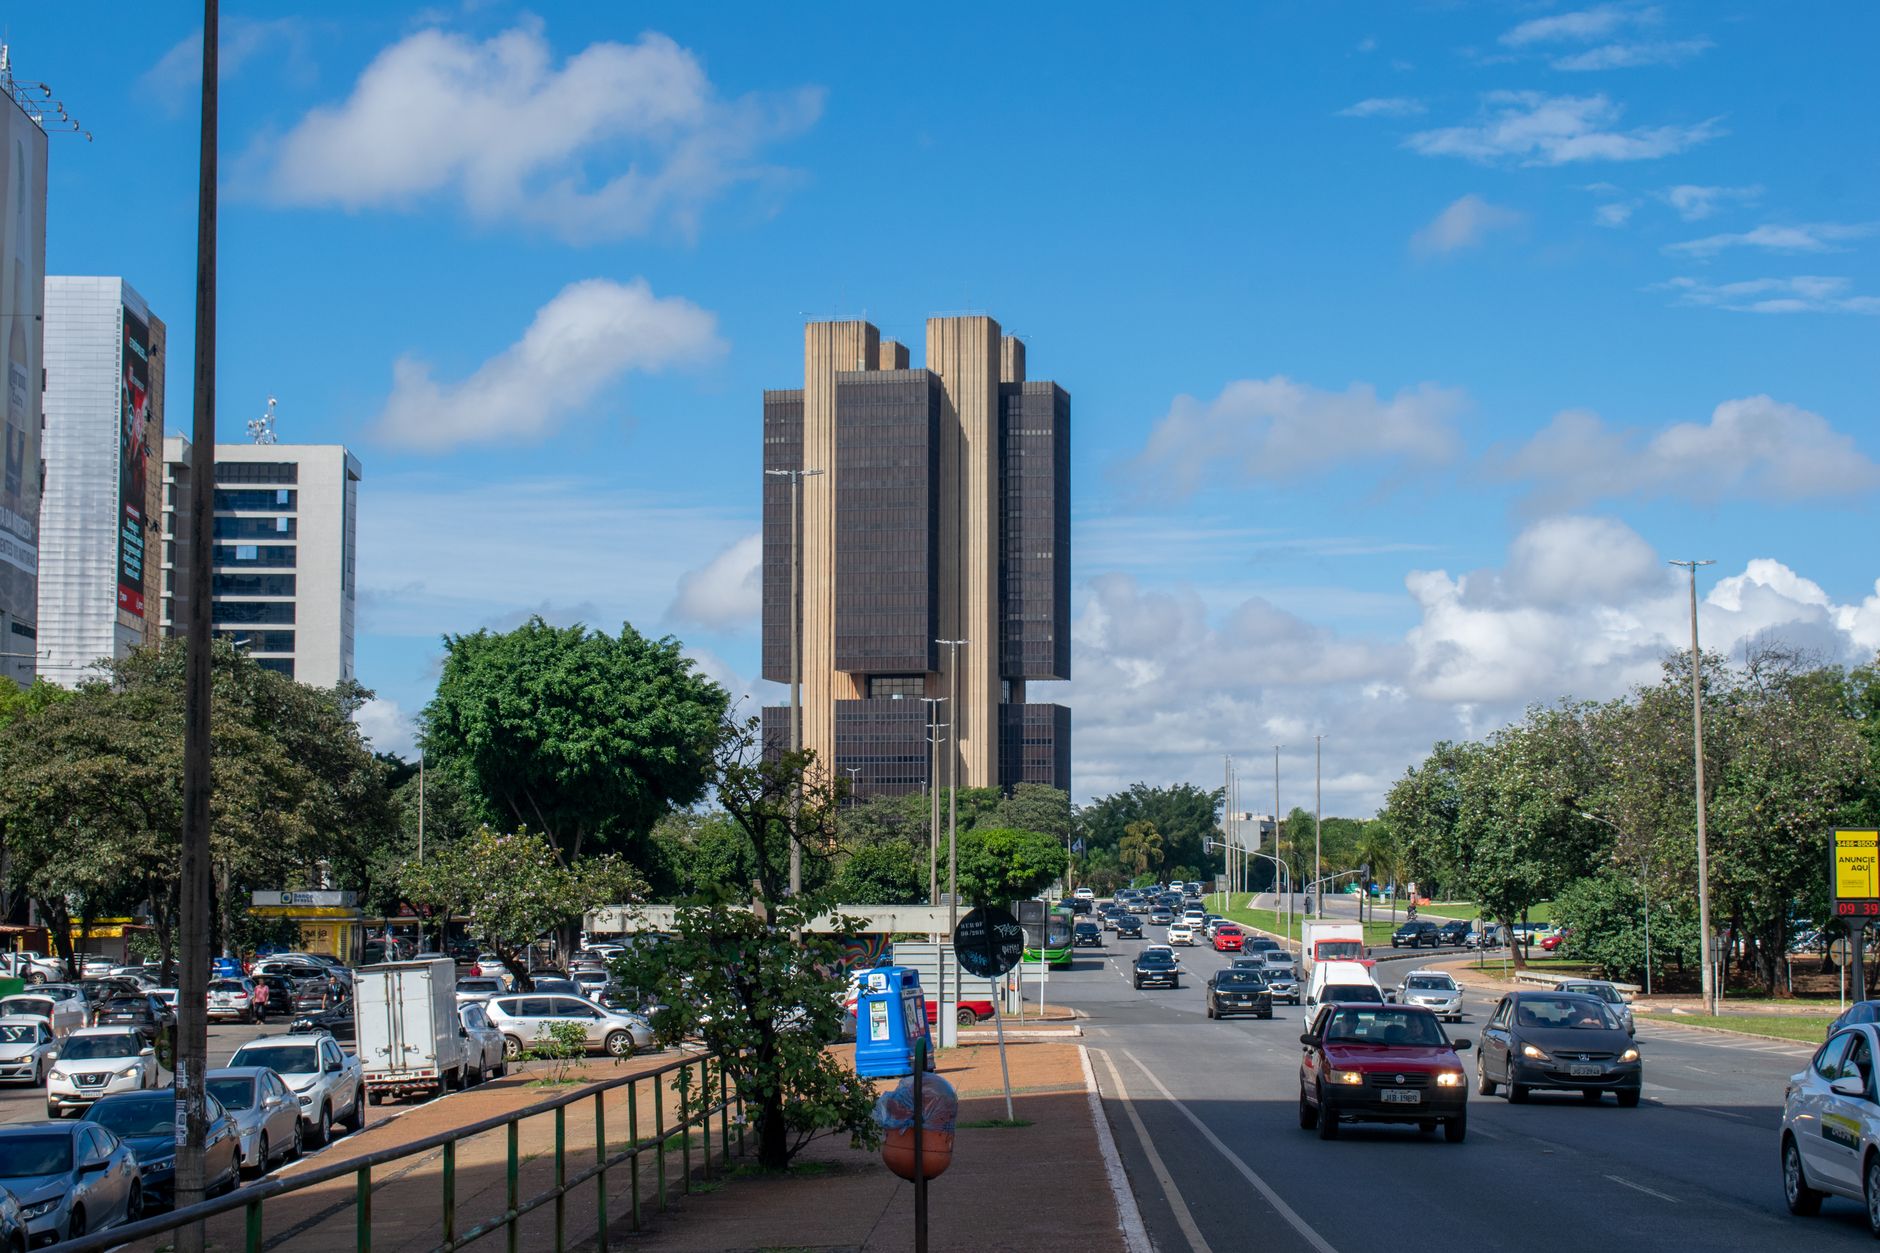
O Comitê de Política Monetária (Copom) do Banco Central reduziu a taxa básica de juros, a Selic, de 14% para 13,75% ao ano. A decisão foi tomada na reunião realizada em 15 e 16 de setembro de 2026 e representa o quinto corte consecutivo dos juros básicos no Brasil. A nova taxa entrou em vigor em 17 de setembro.
Na ata divulgada em 22 de setembro, o Banco Central afirmou que a atividade econômica brasileira apresentou moderação gradual, especialmente nos setores mais sensíveis ao custo do crédito. O comitê também considerou a desaceleração da inflação e os efeitos acumulados do período de juros elevados sobre o consumo e as condições de financiamento.
Apesar da redução, o Copom manteve uma avaliação cautelosa. As expectativas de inflação permanecem acima da meta, enquanto o ambiente internacional continua sujeito a incertezas. Entre os riscos citados estão conflitos internacionais e possíveis mudanças na política monetária de outras economias.
Por que o Banco Central reduziu a Selic
A Selic é o principal instrumento do Banco Central para influenciar a inflação. Quando os juros sobem, o crédito tende a ficar mais caro, o que pode reduzir o consumo e o ritmo de expansão da economia. Quando caem, a intenção é aliviar as condições financeiras e estimular a atividade, desde que o comportamento dos preços permita esse movimento.
Segundo a ata da 281ª reunião do Copom, publicada pelo Banco Central, os dados recentes indicaram uma desaceleração gradual da atividade econômica. O comitê destacou que essa perda de ritmo foi mais perceptível nos segmentos que respondem de forma mais direta às condições de financiamento, como consequência do período prolongado de juros elevados.
A decisão não significa, porém, que o Banco Central tenha deixado de se preocupar com a inflação. De acordo com a ata, as projeções do mercado para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) são de 4,9% em 2026 e 4,3% em 2027. Esses números continuam acima da meta perseguida pela política monetária, o que limita o espaço para cortes mais rápidos ou intensos.
O que muda para consumidores e empresas
A redução da Selic pode contribuir para uma queda gradual dos juros cobrados em empréstimos, financiamentos e outras modalidades de crédito. O repasse, entretanto, não é automático nem ocorre na mesma proporção para todos os consumidores. Bancos e instituições financeiras também consideram fatores como risco de inadimplência, custos operacionais, prazo e garantias oferecidas.
Na prática, linhas de crédito com taxas atreladas ao cenário econômico podem começar a refletir a mudança ao longo do tempo. Ainda assim, o consumidor não deve esperar uma redução imediata e uniforme nos juros do cartão, do cheque especial ou de financiamentos. A velocidade do repasse depende das condições de cada mercado e da avaliação feita pelas instituições.
Empresas também podem ser beneficiadas por um ambiente de crédito menos restritivo, principalmente aquelas que dependem de financiamento para investir, recompor estoques ou ampliar a produção. O efeito, contudo, tende a ser gradual, porque a taxa básica é apenas um dos componentes que influenciam o custo final do dinheiro na economia.
Impactos nos investimentos
A queda da Selic reduz a rentabilidade potencial de aplicações de renda fixa pós-fixadas que acompanham diretamente os juros básicos, embora esses investimentos continuem sendo influenciados por taxas de mercado e condições específicas de cada produto. A poupança também pode ter sua remuneração afetada pelo nível da Selic, conforme as regras vigentes para o cálculo do rendimento.
Com juros menores, investimentos de maior risco, como ações e determinados fundos, podem ganhar atratividade relativa para alguns investidores. Isso não significa garantia de retorno. A escolha deve considerar o perfil do investidor, o prazo dos objetivos financeiros, a liquidez e os riscos de cada aplicação.
Inflação e cenário internacional mantêm cautela
O Banco Central sinalizou que a sequência de cortes precisa ser avaliada à luz da evolução dos preços, das expectativas de inflação e do nível de atividade. A autoridade monetária também acompanha fatores externos que podem afetar o Brasil, como conflitos internacionais e decisões de bancos centrais de outras economias.
O relato da Agência Brasil sobre a ata do Copom destacou justamente a relação entre o corte dos juros e a desaceleração da economia. Já o Relatório de Política Monetária de setembro de 2026, divulgado pelo Banco Central em 24 de setembro, reúne a avaliação oficial do cenário econômico e das projeções de inflação.
Assim, a Selic de 13,75% ao ano representa uma continuidade do processo de flexibilização monetária, mas não o abandono da vigilância sobre os preços. Para consumidores, empresas e investidores, os efeitos tendem a aparecer de forma progressiva e dependerão da trajetória da inflação, do crédito e da economia brasileira nos próximos meses.