A próxima fase do Pix deve ser marcada menos pela criação de um meio de pagamento isolado e mais pela presença do sistema em diferentes ambientes digitais. Em atualização divulgada em 17 de agosto de 2026, o Banco Central apresentou uma agenda de evolução até 2030 com novas funcionalidades, maior integração entre instituições financeiras e reforço dos mecanismos de segurança.
O movimento coloca bancos, fintechs, instituições de pagamento, carteiras digitais e empresas de tecnologia no centro da transformação. A tendência é que o Pix seja incorporado a mais jornadas de consumo e cobrança, com redução de etapas para o usuário e ampliação das possibilidades de integração para negócios. A disponibilidade de cada recurso, no entanto, dependerá dos participantes envolvidos e da compatibilidade da infraestrutura utilizada.
Integração passa a ser eixo estratégico
Segundo o Banco Central do Brasil, a agenda de desenvolvimento do Pix contempla novas etapas para consolidar o sistema como uma infraestrutura relevante dos pagamentos digitais no país. O foco não está apenas no uso direto do aplicativo bancário, mas também na conexão com plataformas, carteiras e serviços financeiros que podem iniciar ou receber transações.
Essa arquitetura amplia o espaço para empresas que atuam como iniciadoras de pagamento, fornecedoras de carteiras digitais e desenvolvedoras de soluções para comércio eletrônico. Também cria oportunidades de integração do Pix a aplicativos, marketplaces e sistemas de gestão usados por empresas. Nesse cenário, a disputa entre bancos, fintechs e provedores de tecnologia tende a ocorrer tanto pela oferta ao consumidor quanto pela capacidade de conectar diferentes serviços.
O avanço não significa que cartões, dinheiro ou outros meios de pagamento deixarão de existir. A evolução prevista amplia as alternativas disponíveis e permite que empresas escolham como incorporar o Pix às próprias operações. Para o consumidor, a experiência pode variar conforme o banco, a carteira digital, o aparelho utilizado e a estrutura disponível no estabelecimento.
Pix por aproximação aproxima pagamentos e Open Finance
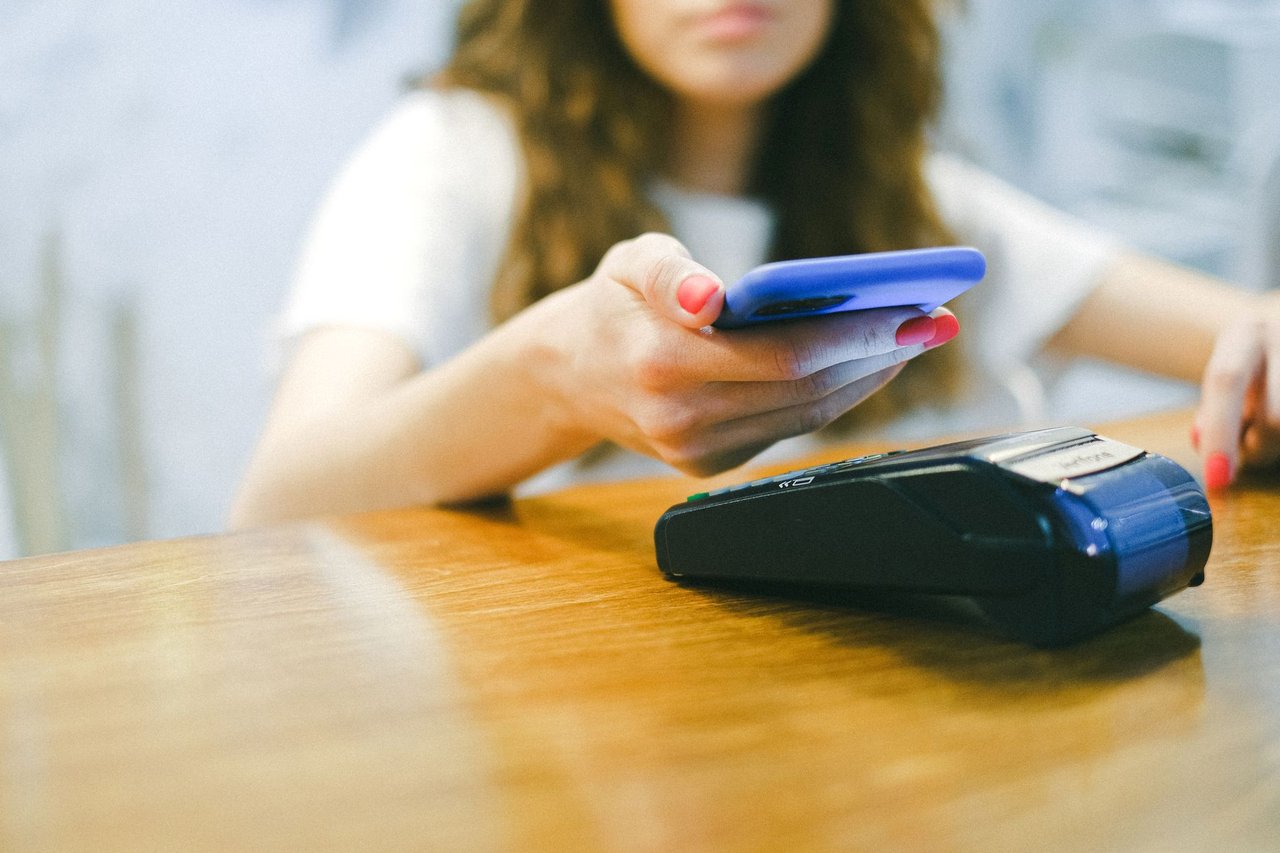
Uma das frentes que ajudam a explicar essa mudança é o Pix por aproximação. De acordo com a regulamentação descrita pelo Banco Central, o ambiente do Open Finance permite vincular previamente uma conta bancária a uma carteira digital para realizar pagamentos via Pix.
Depois dessa configuração, o usuário pode aproximar um celular ou smartwatch de uma maquininha compatível com NFC para concluir a operação, sem precisar acessar diretamente o aplicativo da instituição financeira a cada transação. A solução depende da participação das instituições e da compatibilidade entre carteira, dispositivo e terminal de pagamento.
O próprio Banco Central, em sua página explicativa sobre o Pix por aproximação, relaciona o funcionamento do recurso ao compartilhamento de dados e à iniciação de pagamentos no Open Finance. A conexão entre essas estruturas pode tornar o pagamento mais integrado a experiências digitais já utilizadas no dia a dia, como aplicativos de varejo e plataformas de serviços.
Segurança continua como condição para o crescimento
Quanto maior o número de ambientes conectados ao Pix, maior também a necessidade de controles consistentes. A expansão da infraestrutura exige atenção a autenticação, prevenção de fraudes, proteção de dados e gerenciamento de limites. Esses mecanismos são relevantes tanto para as instituições que oferecem o serviço quanto para empresas que passam a utilizá-lo em processos de cobrança ou venda.
A agenda até 2030, portanto, combina conveniência e exigências operacionais. A redução de etapas pode facilitar pagamentos, mas a experiência precisa estar apoiada em processos capazes de confirmar a identidade do usuário, autorizar a transação e limitar comportamentos suspeitos. O desafio não é apenas tornar o Pix mais presente, mas preservar a confiança no sistema à medida que novas integrações forem disponibilizadas.
As regras aplicáveis ao funcionamento do sistema podem ser acompanhadas na página de normas do Pix do Banco Central. Como a agenda de evolução reúne funcionalidades em diferentes estágios, é necessário distinguir os recursos já regulamentados e disponíveis daqueles que ainda dependem de implementação pelos participantes.
O que muda para empresas e usuários
Para empresas, a expansão pode significar mais opções de cobrança e a possibilidade de inserir pagamentos diretamente em seus canais digitais. Fintechs e instituições de pagamento, por sua vez, podem disputar espaço oferecendo carteiras, iniciação de pagamentos e ferramentas de integração. O resultado dependerá da adesão do mercado, da interoperabilidade entre serviços e da capacidade de cumprir os requisitos de segurança.
Para os usuários, a principal consequência esperada é a ampliação das formas de utilizar o Pix em diferentes contextos. Ainda assim, não há garantia de que todos os bancos, carteiras, aparelhos ou estabelecimentos oferecerão as mesmas funcionalidades ao mesmo tempo. A evolução do sistema será gradual e condicionada às soluções disponibilizadas por cada participante.
Com a agenda apresentada para 2030, o Pix entra em uma etapa em que integração e segurança passam a ser tão importantes quanto a velocidade da transferência. O sistema continuará a se expandir como infraestrutura de pagamentos digitais, enquanto bancos, fintechs e empresas de tecnologia definem como transformar essa base em serviços compatíveis com as necessidades de consumidores e negócios.